eWarta News – Menabung bukan sekadar menyisihkan uang dari penghasilan, tetapi juga membangun kebiasaan mengelola keuangan secara terencana. Salah satu pendekatan yang menarik untuk dipelajari berasal dari Jepang, negara yang memiliki beragam filosofi tentang kedisiplinan, kesederhanaan, dan penggunaan sumber daya secara bijak.
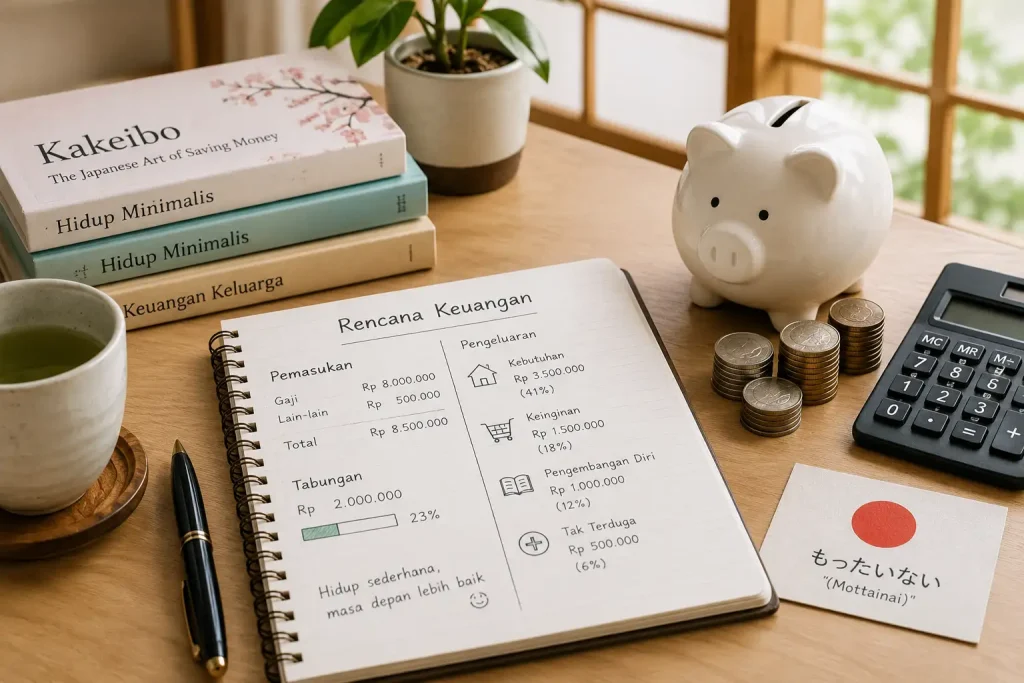
Dua konsep yang dikenal dalam kebiasaan hidup masyarakat Jepang adalah Kakeibo, yaitu metode pencatatan keuangan rumah tangga, dan Mottainai, sebuah prinsip untuk menghargai barang serta menghindari pemborosan.
Kedua konsep tersebut dapat diterapkan dalam kehidupan sehari-hari untuk membantu seseorang memahami pola pengeluaran, mengendalikan belanja impulsif, dan menetapkan target tabungan yang realistis.
Berikut empat cara menabung yang terinspirasi dari pendekatan pengelolaan keuangan di Jepang.
1. Mencatat Keuangan dengan Metode Kakeibo
Kakeibo secara harfiah berarti buku keuangan rumah tangga. Metode ini diperkenalkan oleh jurnalis Jepang, Hani Motoko, pada 1904. Prinsip utamanya adalah mencatat pemasukan dan pengeluaran secara manual agar seseorang lebih memahami kondisi keuangannya.
Pencatatan dapat dilakukan pada awal bulan dengan menghitung pendapatan, menentukan kebutuhan rutin, dan menetapkan jumlah uang yang ingin ditabung. Selanjutnya, setiap pengeluaran dicatat agar pergerakan uang dapat dipantau dengan lebih mudah.
Metode Kakeibo juga mendorong seseorang untuk mengajukan empat pertanyaan penting: berapa uang yang dimiliki, berapa yang ingin ditabung, berapa yang benar-benar dibelanjakan, dan apa yang dapat diperbaiki pada bulan berikutnya.
Dengan cara ini, kebiasaan belanja yang sebelumnya sulit disadari dapat terlihat lebih jelas. Catatan tersebut juga membantu menentukan pengeluaran mana yang masih diperlukan dan mana yang bisa dikurangi.
2. Membagi Pengeluaran ke dalam Empat Kategori
Agar pengelolaan keuangan lebih terarah, pengeluaran dapat dibagi menjadi empat kelompok utama, yaitu kebutuhan pokok, keinginan, pengembangan diri, dan kebutuhan tak terduga.
Kategori pertama adalah Needs, yang mencakup kebutuhan dasar seperti makanan, transportasi, biaya tempat tinggal, dan tagihan rutin.
Kategori kedua adalah Wants, yaitu pengeluaran untuk memenuhi keinginan, misalnya membeli barang yang tidak mendesak, berbelanja untuk hobi, atau menikmati hiburan.
Kategori ketiga adalah Culture, yang berkaitan dengan kegiatan pengembangan diri dan apresiasi budaya, seperti membeli buku, mengunjungi museum, atau menonton pertunjukan.
Kategori keempat adalah Unexpected, yakni pengeluaran yang tidak direncanakan, seperti biaya perbaikan kendaraan atau kebutuhan pengobatan yang mendadak.
Pembagian ini membantu seseorang melihat alokasi uang secara lebih terperinci. Jika pengeluaran untuk keinginan ternyata terlalu besar, misalnya, anggaran tersebut dapat disesuaikan tanpa harus mengurangi kebutuhan pokok.
3. Menerapkan Prinsip Mottainai dan Gaya Hidup Hemat
Mottainai merupakan konsep budaya Jepang yang menekankan pentingnya menghargai sesuatu yang masih memiliki manfaat dan menghindari pemborosan.
Dalam pengelolaan keuangan, prinsip ini dapat diterapkan dengan menggunakan barang selama masih layak, memperbaiki barang yang rusak jika memungkinkan, serta mempertimbangkan manfaat sebelum membeli sesuatu yang baru.
Kebiasaan sederhana lainnya adalah menunda pembelian barang yang tidak mendesak selama beberapa hari. Waktu tersebut dapat digunakan untuk menilai apakah barang yang diinginkan benar-benar dibutuhkan atau hanya menarik perhatian sesaat.
Pendekatan ini membantu mengurangi belanja impulsif yang kerap membuat pengeluaran membengkak tanpa disadari.
Hidup hemat bukan berarti harus menghilangkan seluruh pengeluaran untuk kesenangan. Hal yang lebih penting adalah memastikan setiap pembelian memiliki alasan yang jelas dan sesuai dengan kemampuan keuangan.
4. Melakukan Evaluasi Keuangan Setiap Bulan
Kebiasaan menabung akan lebih terarah jika disertai evaluasi rutin. Pada akhir bulan, luangkan waktu untuk memeriksa kembali catatan pemasukan dan pengeluaran.
Evaluasi dapat dimulai dengan melihat apakah target tabungan berhasil tercapai. Jika belum, periksa penyebabnya, misalnya karena adanya kebutuhan mendadak atau pengeluaran untuk keinginan yang melebihi anggaran.
Setelah itu, tentukan langkah perbaikan untuk bulan berikutnya. Target tabungan dapat disesuaikan dengan kondisi pendapatan, sementara pos pengeluaran yang kurang penting bisa dikurangi secara bertahap.
Proses ini sebaiknya dilakukan secara objektif tanpa menyalahkan diri sendiri. Tujuannya bukan menuntut penghematan secara berlebihan, melainkan memahami kebiasaan finansial dan memperbaikinya dari waktu ke waktu.
Menabung Tidak Harus Membuat Hidup Terasa Berat
Empat tips tersebut menunjukkan bahwa kebiasaan menabung dapat dimulai dari langkah sederhana, seperti mencatat transaksi, membagi anggaran, menghindari pembelian impulsif, dan mengevaluasi keuangan secara berkala.
Meski terinspirasi dari filosofi Jepang, penerapannya tetap perlu disesuaikan dengan pendapatan, kebutuhan, dan kondisi setiap orang. Tidak ada satu metode yang menjamin semua orang dapat menghemat dalam jumlah yang sama.
Kunci utamanya adalah menetapkan target yang realistis dan menjalankannya secara konsisten. Dengan memahami ke mana uang digunakan, seseorang dapat mengambil keputusan keuangan secara lebih sadar, mengurangi pemborosan, dan membangun tabungan untuk kebutuhan masa depan.