eWarta News – Memiliki kekayaan mencapai Rp1 miliar sering dianggap sebagai sesuatu yang sulit dicapai, terutama bagi pekerja dengan penghasilan menengah. Banyak orang beranggapan bahwa untuk mengumpulkan kekayaan sebesar itu diperlukan gaji puluhan juta rupiah setiap bulan.
Padahal, membangun kekayaan tidak selalu bergantung pada besarnya penghasilan. Cara seseorang mengatur uang, menyisihkan pendapatan, memilih investasi, dan mengembangkan sumber penghasilan juga memiliki peran penting.
Mengutip New Trader U, proses membangun kekayaan lebih banyak berkaitan dengan kebiasaan finansial yang dilakukan secara konsisten dalam jangka panjang dibandingkan mengandalkan satu keputusan keuangan besar.
Data yang disebutkan dalam sumber dari Otoritas Jasa Keuangan (OJK) dan Badan Pusat Statistik (BPS) mencatat indeks literasi keuangan Indonesia pada 2026 sebesar 69,57 persen, sedangkan inklusi keuangan mencapai 93,61 persen. Angka tersebut menunjukkan bahwa akses terhadap layanan keuangan dan pemahaman masyarakat mengenai pengelolaan keuangan merupakan dua aspek penting yang perlu terus dikembangkan.
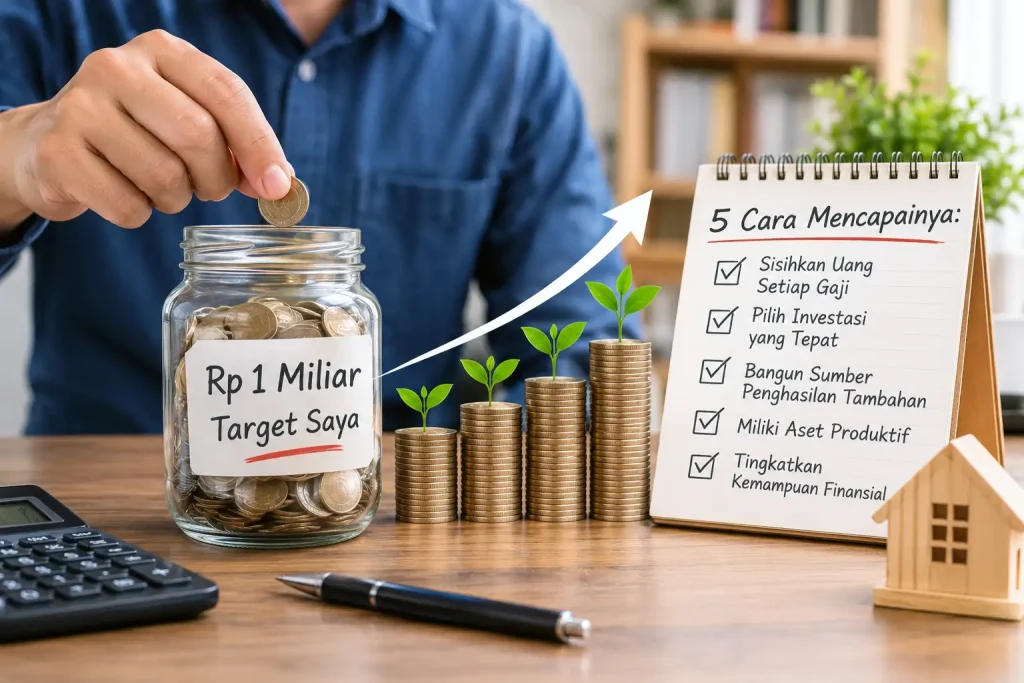
Bagi pekerja dengan gaji menengah, target Rp1 miliar dapat diupayakan melalui langkah bertahap. Berikut lima strategi yang bisa diterapkan untuk membangun kekayaan secara lebih terencana.
1. Sisihkan Uang Begitu Menerima Gaji
Salah satu kebiasaan penting dalam membangun kekayaan adalah menyisihkan uang sejak awal menerima penghasilan, bukan menunggu hingga akhir bulan.
Cara ini membantu memastikan bahwa tabungan dan investasi menjadi bagian dari prioritas keuangan, bukan sekadar menggunakan sisa uang setelah seluruh kebutuhan terpenuhi.
Sebagai contoh, seseorang dengan penghasilan Rp7 juta per bulan dapat menetapkan alokasi Rp1 juta untuk tabungan atau investasi. Jika dilakukan secara rutin, jumlah uang yang berhasil disisihkan mencapai Rp12 juta dalam satu tahun, belum termasuk potensi hasil investasi.
Besarnya alokasi tentu perlu disesuaikan dengan kondisi masing-masing. Kebutuhan pokok, kewajiban bulanan, serta dana darurat tetap harus diperhitungkan agar kebiasaan menabung tidak justru mengganggu kestabilan keuangan.
Hal terpenting adalah menentukan nominal yang realistis dan mempertahankannya secara konsisten.
2. Pilih Instrumen Investasi Sesuai Kemampuan dan Profil Risiko
Menabung dapat membantu menjaga sebagian penghasilan, tetapi membangun kekayaan dalam jangka panjang juga dapat dilakukan melalui investasi.
Ada berbagai pilihan instrumen yang bisa dipertimbangkan, seperti deposito, obligasi, reksa dana, dan saham. Masing-masing memiliki karakteristik, potensi keuntungan, serta tingkat risiko yang berbeda.
Sebelum menentukan pilihan, seseorang perlu memahami tujuan investasi, jangka waktu penggunaan dana, tingkat risiko yang sanggup ditanggung, biaya transaksi, dan tingkat likuiditas instrumen tersebut.
Bagi pemula, memahami cara kerja investasi jauh lebih penting daripada sekadar mengikuti tren atau mengejar keuntungan tinggi.
Investasi juga tidak menjamin keuntungan setiap waktu. Nilai aset dapat mengalami kenaikan maupun penurunan sesuai kondisi pasar. Karena itu, penggunaan dana kebutuhan sehari-hari atau dana darurat untuk investasi berisiko sebaiknya dihindari.
Dengan pemilihan instrumen yang sesuai, investasi dapat menjadi salah satu sarana untuk membantu mengembangkan aset secara bertahap.
3. Bangun Lebih dari Satu Sumber Penghasilan dan Aset
Mengandalkan satu sumber penghasilan dapat membatasi kemampuan seseorang dalam mengembangkan kekayaan. Oleh karena itu, memiliki sumber pendapatan tambahan dapat menjadi strategi untuk memperbesar kemampuan menabung dan berinvestasi.
Pekerja dengan gaji tetap dapat mempertimbangkan pekerjaan sampingan, layanan freelance, usaha kecil, maupun kegiatan lain yang sesuai dengan keterampilan dan waktu yang tersedia.
Sebagai contoh, penghasilan utama dapat digunakan untuk memenuhi kebutuhan rutin, sementara sebagian pendapatan tambahan dialokasikan untuk membangun tabungan, investasi, atau mengembangkan usaha.
Selain menambah sumber pendapatan, diversifikasi aset juga perlu diperhatikan. Dana tidak harus ditempatkan pada satu jenis instrumen saja. Penyebaran aset dapat membantu mengelola risiko, meskipun tidak sepenuhnya menghilangkan kemungkinan kerugian.
Strategi ini bertujuan menciptakan kondisi keuangan yang lebih fleksibel sehingga tidak sepenuhnya bergantung pada satu sumber pendapatan.
4. Utamakan Aset Produktif yang Berpotensi Menghasilkan Pendapatan
Selain mengumpulkan tabungan dan investasi, membangun aset produktif juga dapat menjadi bagian dari strategi mencapai kekayaan.
Aset produktif merupakan aset yang berpotensi menghasilkan pendapatan atau memberikan nilai ekonomi dalam jangka panjang. Contohnya properti yang disewakan, usaha kecil, maupun instrumen investasi yang memberikan imbal hasil.
Namun, memiliki aset dengan nilai tinggi tidak otomatis berarti seseorang mempunyai kekayaan bersih yang besar.
Sebagai ilustrasi, seseorang memiliki properti senilai Rp800 juta dengan sisa kewajiban pinjaman Rp500 juta. Dalam perhitungan sederhana, nilai ekuitas atau kepemilikan bersihnya sekitar Rp300 juta.
Perhitungan tersebut belum memperhitungkan bunga pinjaman, pajak, biaya perawatan, dan biaya transaksi lainnya.
Karena itu, sebelum membeli aset produktif, penting untuk menghitung potensi pendapatan, biaya operasional, kewajiban utang, serta risiko yang mungkin muncul.
Aset yang baik bukan hanya memiliki nilai tinggi, tetapi juga sesuai dengan kemampuan keuangan dan memberikan manfaat ekonomi yang masuk akal.
5. Tingkatkan Kemampuan untuk Menghasilkan Uang
Mengendalikan pengeluaran merupakan langkah penting dalam membangun kekayaan. Namun, kemampuan berhemat juga memiliki batas karena sebagian besar kebutuhan hidup tetap memerlukan biaya.
Alternatif lainnya adalah meningkatkan kemampuan menghasilkan uang melalui pengembangan keterampilan, pekerjaan tambahan, maupun kegiatan usaha.
Seseorang dapat mengikuti pelatihan, mempelajari keahlian baru, mengambil proyek freelance, atau mengembangkan usaha sesuai pengalaman dan kemampuannya.
Ketika penghasilan meningkat, penting untuk tidak langsung menaikkan gaya hidup secara berlebihan. Sebagian tambahan pendapatan dapat dialihkan untuk memperbesar tabungan, investasi, dan kepemilikan aset produktif.
Dengan cara tersebut, peningkatan penghasilan tidak hanya digunakan untuk meningkatkan konsumsi, tetapi juga membantu mempercepat pencapaian tujuan finansial.
Menghitung Target Rp1 Miliar Secara Bertahap
Target kekayaan Rp1 miliar mungkin terlihat besar jika hanya dibayangkan sebagai satu angka. Namun, target tersebut dapat dipecah menjadi beberapa tahapan agar lebih mudah dipantau.
Sebagai contoh, seseorang dapat menetapkan target awal Rp100 juta, kemudian meningkat menjadi Rp250 juta, Rp500 juta, hingga mencapai Rp1 miliar.
Untuk memberikan gambaran, berikut simulasi investasi rutin dengan asumsi imbal hasil rata-rata 7 persen per tahun.
Sebagai ilustrasi matematis, investasi sebesar Rp1 juta setiap bulan selama 30 tahun berpotensi berkembang menjadi sekitar Rp1,22 miliar dengan asumsi hasil investasi dihitung secara majemuk dan disetorkan secara rutin.
Catatan: Simulasi tersebut bukan jaminan keuntungan. Hasil aktual dapat berbeda karena fluktuasi pasar, biaya investasi, pajak, inflasi, dan perubahan tingkat imbal hasil.
Contoh tersebut menunjukkan bahwa waktu dan konsistensi dapat memberikan pengaruh besar terhadap pertumbuhan aset. Meski demikian, seseorang tetap perlu menyesuaikan target investasi dengan kemampuan pendapatan dan kebutuhan hidupnya.
Membangun Kekayaan Membutuhkan Konsistensi
Mencapai kekayaan Rp1 miliar dari gaji menengah bukan sesuatu yang bisa dilakukan secara instan. Prosesnya membutuhkan perencanaan, pengendalian pengeluaran, peningkatan pendapatan, serta pemilihan aset yang sesuai dengan kondisi keuangan.
Lima strategi tersebut dapat dimulai dari kebiasaan sederhana, seperti menyisihkan uang setiap menerima gaji, memahami investasi, mencari sumber penghasilan tambahan, dan membangun aset produktif secara bertahap.
Tidak ada metode yang menjamin setiap orang akan mencapai Rp1 miliar dalam waktu tertentu. Namun, pengelolaan keuangan yang disiplin dapat membantu membuat perjalanan menuju target tersebut lebih terukur.
Pada akhirnya, membangun kekayaan bukan hanya tentang seberapa besar penghasilan yang diterima, tetapi juga bagaimana uang dikelola dan dimanfaatkan untuk menciptakan kondisi finansial yang lebih baik pada masa depan.